Thu nhập 30 triệu có mua được nhà không
Thu nhập 30 triệu có mua được nhà không?
Câu trả lời nằm ở ba con số chứ không nằm ở mức lương: khoản dư mỗi tháng, phần vốn tự có và tỷ lệ trả nợ trên thu nhập. Bài viết tính đủ cả ba theo khung lãi suất vay mua nhà năm 2026.
Thu nhập 30 triệu có mua được nhà không nếu chỉ tích lũy tiền mặt
Một gia đình thu nhập 30 triệu đồng, giữ lại được 11 triệu sau chi tiêu, mỗi năm tích lũy 132 triệu đồng. Với một căn hộ 3 tỷ, phép chia cho ra khoảng 22 năm.
Mức 3 tỷ không phải con số chọn cho tròn: giá căn hộ tại Hải Phòng đang ở khoảng 35 – 40 triệu đồng mỗi m² (nguồn: CafeF, 4/2/2026), tương ứng một căn 75 đến 85 m². Trường hợp đã có sẵn khoản tiền ấy, em bàn riêng ở bài có 3 tỷ nên mua nhà hay gửi ngân hàng. Hai mươi năm là quãng đủ dài để thu nhập, chi phí sinh hoạt và mặt bằng giá đều đổi khác, nên đường tích lũy tiền mặt hiếm khi được chọn.
Khoản dư mỗi tháng mới là con số quyết định
Hai gia đình cùng thu nhập 30 triệu có thể ở hai vị thế khác hẳn nhau: một bên cuối tháng còn 5 triệu, bên kia giữ được 15 triệu. Sau 5 năm, khoảng cách là 600 triệu đồng. Bảng dưới là mức chi giả định của gia đình giữ được 11 triệu:
| Khoản chi mỗi tháng | Số tiền |
|---|---|
| Ăn uống | 5 triệu |
| Điện nước, đi lại, điện thoại | 3 triệu |
| Mua sắm, hiếu hỷ, sức khoẻ | 6 triệu |
| Tiền thuê nhà | 4 – 5 triệu |
| Còn lại để tích lũy | 11 – 12 triệu |
Giữ được nhịp ấy 5 năm, cộng thưởng và phần thu nhập tăng thêm, vốn tự có rơi vào khoảng 1 tỷ đồng. Căn hộ 3 tỷ khi đó cần khoản vay 2 tỷ.
Khoản vay 2 tỷ đồng đòi hỏi trả bao nhiêu hằng tháng
Đây là chỗ nhiều gia đình tính thiếu, vì lãi suất ưu đãi và lãi suất sau đó cách nhau khá xa. Đầu năm 2026, mức ưu đãi phổ biến là 8 – 10%/năm, sau ưu đãi thả nổi lên tới 13,5 – 13,6%/năm (nguồn: VietNamNet, 5/2/2026).
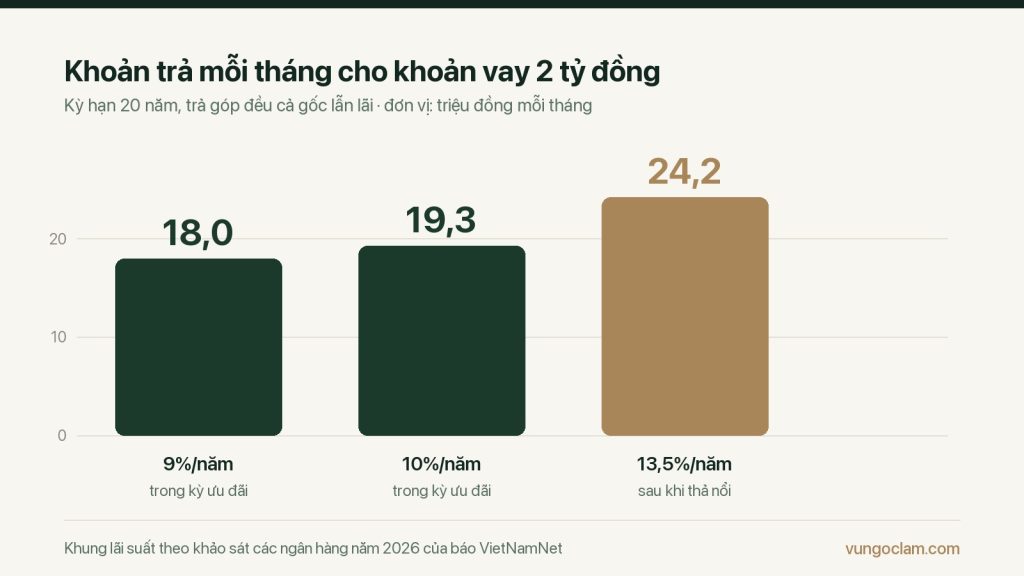
Chênh lệch giữa cột đầu và cột cuối là hơn 6 triệu đồng — phần thường chưa được tính tới lúc ký, vì kỳ ưu đãi chỉ kéo dài 6 đến 36 tháng, còn khoản vay đi cùng gia đình suốt hai mươi năm.
Cùng một khoản vay, hai mức thu nhập cho hai bức tranh khác nhau
| Mỗi tháng | Thu nhập 30 triệu | Thu nhập 50 triệu |
|---|---|---|
| Khoản trả ngân hàng | 19,3 triệu | 19,3 triệu |
| Chiếm bao nhiêu phần thu nhập | 64% | 39% |
| Chi phí sinh hoạt, đã bỏ tiền thuê nhà | khoảng 14 triệu | khoảng 23 triệu |
| Còn lại | âm khoảng 3 triệu | còn khoảng 8 triệu |
Về ngưỡng an toàn, các phân tích tài chính cá nhân chia ba vùng: dưới 30% thu nhập là áp lực thấp, 30 – 40% chấp nhận được nhưng cần kiểm soát ngân sách chặt, vượt 50% thì nguy cơ mất cân đối tài chính lớn hơn hẳn (nguồn: Dân Việt, 11/8/2026).
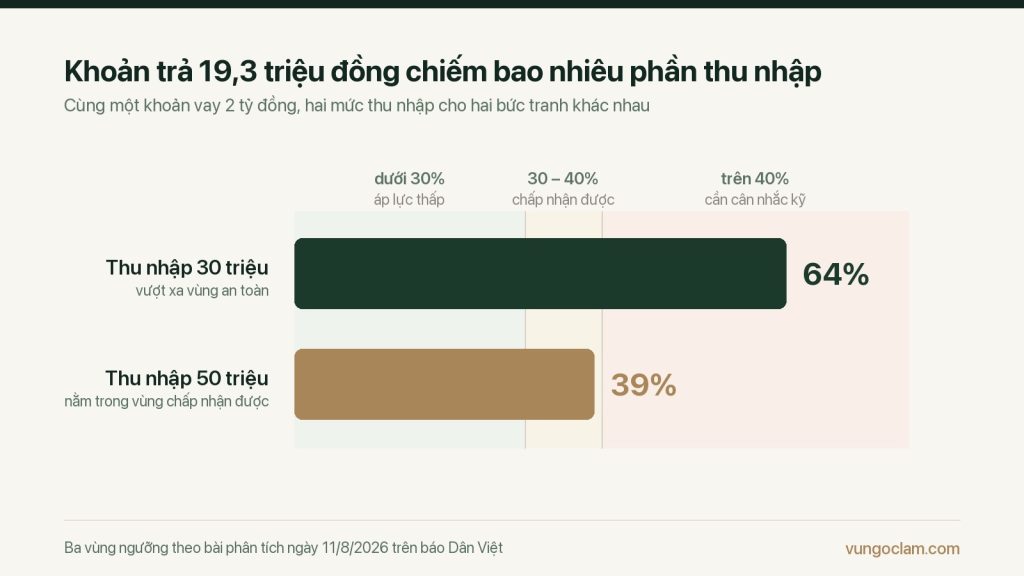
Mức 64% vượt xa vùng an toàn; theo góc nhìn của em, gia đình thu nhập 30 triệu nên nâng vốn tự có để khoản vay xuống dưới 1,5 tỷ, hoặc chọn căn vừa tầm hơn. Ở mức 50 triệu, tỷ lệ 39% nằm trong vùng chấp nhận được, tuy hết ưu đãi thì con số 24,2 triệu nâng tỷ lệ lên gần 48%.
Rủi ro nằm ở cả hai phía của quyết định
Mua khi khoản trả vượt sức chịu đựng là một rủi ro; chờ đến lúc đủ tiền mặt, khi mặt bằng giá đã sang mức khác, cũng là một rủi ro. Cách hoá giải cả hai là cùng một việc: nâng vốn tự có để rút ngắn khoản vay.
Bốn điều kiện nên có trước khi xuống tiền
| Điều kiện | Vì sao cần có |
|---|---|
| Phần vốn ban đầu đủ tốt | Vốn càng dày thì khoản vay càng ngắn, lựa chọn càng rộng. |
| Thu nhập ổn định qua nhiều năm | Một quyết định kéo dài hai mươi năm nên dựa trên mức duy trì được đều đặn. |
| Khoản trả nằm trong vùng an toàn | Ba vùng ngưỡng ở phần trên là căn cứ đối chiếu trước khi ký. |
| Đã xác định gắn bó với khu vực | Nơi làm việc, trường học của con và người thân đều nằm trong tầm tính toán. |
Ngược lại, bốn dấu hiệu cho thấy thời điểm chưa thuận: chưa có tích lũy đáng kể, công việc còn bấp bênh, đang gánh khoản vay khác, và kế hoạch sống vài năm tới chưa rõ.
Căn nhà phù hợp là căn nhà không làm nhịp sống thường ngày phải thu hẹp lại
Khi thu nhập tăng, mức giá mong muốn thường tăng nhanh hơn — từ căn 3 tỷ vừa tầm sang căn 5 tỷ vị trí đẹp hơn. Phần dư sau khi trả nợ đáng được giữ gìn ngang với vị trí căn hộ.
Ba con số của riêng gia đình anh chị
Anh chị có thể dành một buổi tối ngồi lại cùng nhau để ghi ra: khoản dư trung bình sáu tháng gần nhất, phần vốn tự có đang cầm, và mức giá căn hộ đang nhắm tới. Phần còn lại chỉ là phép tính, và câu trả lời cho việc nên mua hay nên chờ thường hiện ra ngay ở dòng cuối.
Anh chị muốn đối chiếu ba con số của gia đình mình?
Em sẵn sàng cùng anh chị tính khoản trả hằng tháng theo lãi suất thực tế và khoanh vùng mức giá phù hợp với khả năng tài chính hiện tại.
Câu hỏi thường gặp
Thu nhập 30 triệu có mua được nhà không?
Mua được, nhưng điều quyết định là phần vốn tự có chứ không phải mức lương. Nếu chỉ tích lũy tiền mặt thì cần khoảng 22 năm mới đủ 3 tỷ. Còn với vốn 1 tỷ và khoản vay 2 tỷ, số tiền trả mỗi tháng chiếm khoảng 64% thu nhập, vượt xa vùng an toàn.
Vay 2 tỷ đồng mua nhà thì mỗi tháng trả bao nhiêu?
Với kỳ hạn 20 năm, trả góp đều cả gốc lẫn lãi: khoảng 18 triệu đồng ở lãi suất 9%/năm, 19,3 triệu ở mức 10%/năm, và khoảng 24,2 triệu khi thả nổi lên 13,5%/năm.
Khoản trả ngân hàng mỗi tháng bao nhiêu là an toàn?
Dưới 30% thu nhập là áp lực thấp; 30 – 40% chấp nhận được nhưng cần kiểm soát ngân sách chặt; vượt 50% thì nguy cơ mất cân đối tài chính lớn hơn hẳn.
Thu nhập 50 triệu đồng có mua được căn hộ 3 tỷ không?
Với vốn tự có 1 tỷ và khoản vay 2 tỷ, mức trả 19,3 triệu chiếm khoảng 39% thu nhập, nằm trong vùng chấp nhận được. Sau kỳ ưu đãi, con số này lên gần 48%.
Bài viết liên quan
- Có 3 tỷ nên mua nhà hay gửi ngân hàng
- Vì sao người Hà Nội chọn Hải Phòng để sinh sống và đầu tư
- Top 5 khu vực phát triển nhanh nhất Hải Phòng năm 2026
- Tổng quan dự án Hoàng Huy Green River ở Thủy Nguyên Hải Phòng
- Hạ tầng giao thông Hải Phòng đang thay đổi cách thành phố phát triển
- Chi phí hoàn thiện nhà xây thô ở Thuỷ Nguyên hết bao nhiêu
- Dự án AnZen Residences Hải Phòng có những gì
- Căn hộ mẫu 2 phòng ngủ AnZen Residences có những gì
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Mức chi tiêu trong bảng là giả định để minh hoạ; khoản trả hằng tháng tính theo cách trả góp đều gốc và lãi, con số thực tế thay đổi theo từng ngân hàng.