Có 3 tỷ nên mua nhà hay gửi ngân hàng
Có 3 tỷ nên mua nhà hay gửi ngân hàng?
Không có một đáp án chung cho mọi gia đình. Bài viết đặt cạnh nhau hai con số có thể tính được là khoản lãi tiết kiệm và khoản tiền thuê nhà, rồi nói về phần không nằm trong con số nào: điều gia đình anh chị cần trong năm đến mười năm tới.
Có 3 tỷ nên mua nhà hay gửi ngân hàng, câu hỏi nên đặt trước tiên
Khi có một khoản tiền lớn, câu hỏi bật ra đầu tiên thường là lãi suất hôm nay bao nhiêu, giá nhà năm nay lên hay xuống. Hai câu đó nên để sau. Điều cần xác định trước là khoản 3 tỷ này sẽ phục vụ điều gì cho gia đình trong năm đến mười năm tới.
Khi điều đó đã rõ, phần còn lại là phép tính với hai con số ngay dưới đây.
Gửi tiết kiệm 3 tỷ đồng nhận được bao nhiêu mỗi năm
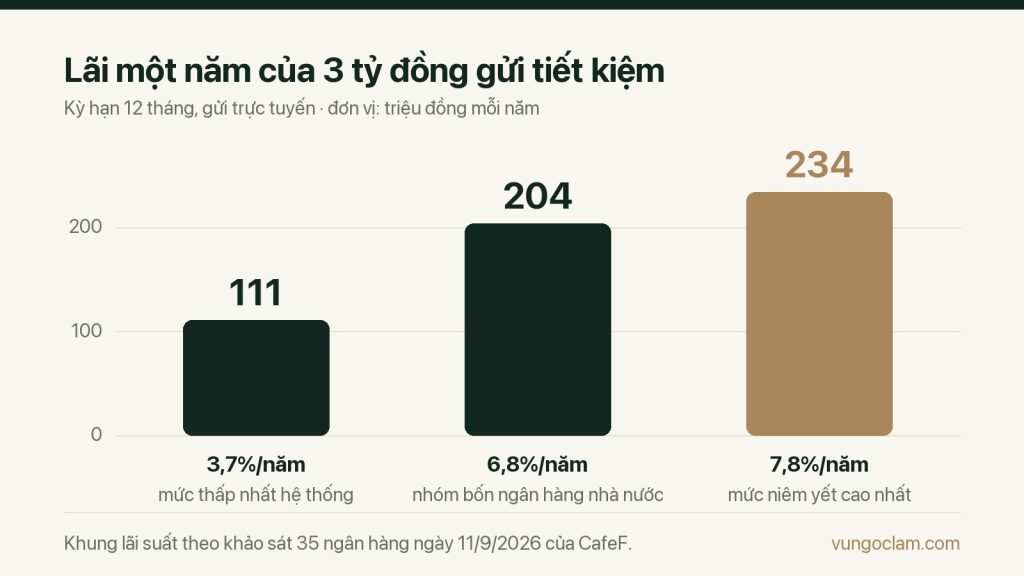
Khảo sát 35 ngân hàng ngày 11/9/2026 cho thấy lãi suất kỳ hạn 12 tháng trải từ 3,7% đến 7,8% mỗi năm; nhóm bốn ngân hàng thương mại nhà nước cùng ở mức 6,8% (nguồn: CafeF, 11/9/2026). Mức 6,8% của nhóm bốn ngân hàng nhà nước cũng được ghi nhận trong khảo sát gần 40 ngân hàng đầu tháng 9 (nguồn: VnEconomy, 3/9/2026).
Với 3 tỷ đồng, mức 6,8% cho khoảng 204 triệu đồng một năm, tức khoảng 17 triệu mỗi tháng. Đây là dòng tiền an toàn và dễ quản lý, cũng là ưu điểm lớn nhất của gửi tiết kiệm.
Một con số nữa nên đặt cạnh: chỉ số giá tiêu dùng bình quân tám tháng đầu năm 2026 tăng 4,45% so với cùng kỳ (nguồn: Thời báo Tài chính Việt Nam, 4/9/2026). Lấy 6,8% trừ đi 4,45%, phần lãi thực còn lại khoảng 2,3 điểm phần trăm mỗi năm, tương đương gần 70 triệu đồng cho khoản 3 tỷ.
Khoản tiền thuê nhà trong cùng năm năm ấy
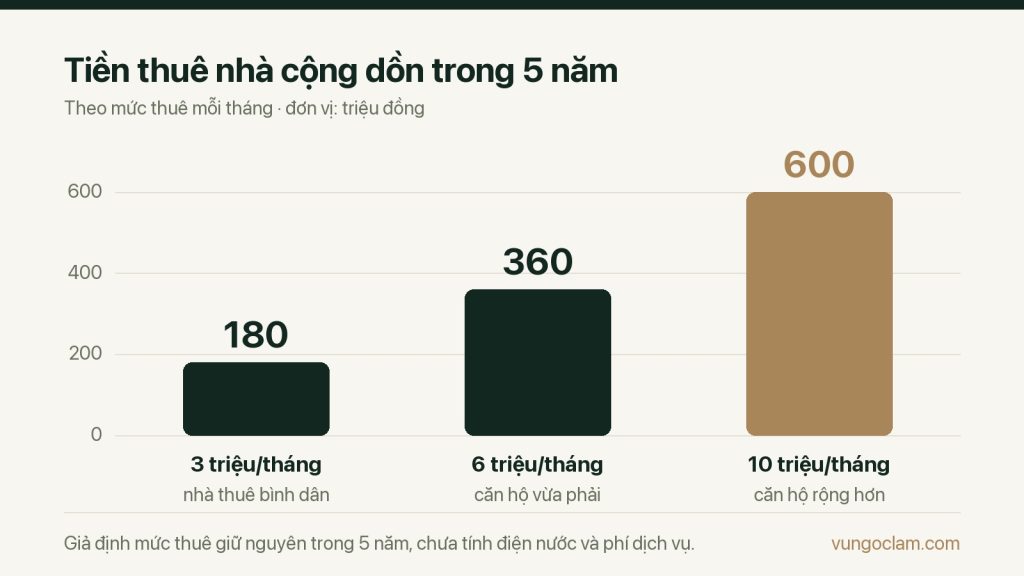
Nếu gia đình vẫn đang thuê nhà, khoản lãi trên nên đặt cạnh tiền thuê. Với mức thuê 6 triệu đồng mỗi tháng, năm năm là 360 triệu đồng. Con số này xấp xỉ khoản lãi của gần hai năm gửi tiết kiệm.
Tiền thuê cũng không đứng yên. Trong tám tháng đầu năm 2026, giá nhà ở thuê tăng 4,92% so với cùng kỳ (nguồn: Thời báo Tài chính Việt Nam, 4/9/2026). Nghĩa là khoảng cách giữa hai con số thường hẹp dần theo thời gian.
Còn 3 tỷ mua được căn hộ thế nào thì tùy phân khúc. Cuối năm 2025, giá căn hộ tại Hải Phòng ở mức 35 đến 85 triệu đồng mỗi mét vuông, phân khúc trung cấp phổ biến 35 đến 45 triệu (nguồn: VnEconomy, 13/1/2026). Ở khoảng giá đó, 3 tỷ tương ứng một căn chừng 65 đến 85 mét vuông.
Phần quyết định lại nằm ngoài hai con số
Lãi tiết kiệm và tiền thuê đều đo được, nên rất dễ đem ra so. Những điều khó quy ra tiền mới thường là điều gia đình nhớ lâu: mỗi lần hết hợp đồng thuê phải tìm chỗ mới, hay quãng đường từ nhà tới trường của con.
Khi gửi ngân hàng là lựa chọn hợp lý
Với người mới đi làm vài năm, công việc còn nhiều thay đổi, chưa lập gia đình hoặc đang cân nhắc chuyển sang một thành phố khác sinh sống, gửi ngân hàng giữ được sự chủ động. Ở giai đoạn ấy, khả năng xoay chuyển đáng giá hơn một tài sản lớn.
Cũng thuộc nhóm này là những gia đình chưa đủ tiền cho căn nhà thật sự phù hợp. Thêm một, hai năm tích lũy để mua đúng căn mình muốn thường nhẹ nhàng hơn là chọn vội một căn chưa vừa ý.
Khi mua nhà để ở là lựa chọn hợp lý
Với gia đình đã ổn định công việc, đang thuê nhà và có con bước vào tuổi đi học, câu chuyện khác hẳn. Điều cần lúc này là chỗ ở lâu dài: hai vợ chồng yên tâm làm việc, con có môi trường sống không thay đổi mỗi năm, nhà cửa sửa sang được theo ý mình.
Với gia đình đã xác định ở lại Hải Phòng lâu dài, khu vực chọn mua cũng quan trọng ngang mức giá. Những nơi đang thay đổi nhanh nhất có trong bài top 5 khu vực phát triển nhanh nhất Hải Phòng năm 2026.
Quyết định theo hoàn cảnh gia đình, không theo số đông
Có thời điểm nhiều người quanh anh chị khuyên giữ tiền cho an toàn, vài tháng sau lại thấy ai cũng nói nên mua. Thị trường lúc nào cũng có hai chiều ý kiến như vậy, và đi theo số đông thường dẫn tới chần chừ.
Có gia đình gửi ngân hàng là hoàn toàn đúng, vì chưa có nhu cầu ổn định chỗ ở. Cũng có gia đình chờ thêm vài năm thì mất theo cả những năm tiếp tục đi thuê và những kế hoạch phải lùi lại. Cùng một khoản tiền, hai hoàn cảnh cho hai câu trả lời khác nhau.
Điều gia đình cần nhất trong năm năm tới
Thay vì hỏi thị trường lúc này nên mua hay nên gửi, anh chị có thể bắt đầu từ những gì của riêng gia đình mình: khoản lãi tiết kiệm mỗi năm, tiền thuê nhà mỗi tháng, và mức giá của căn nhà đang nhắm tới. Đặt chúng cạnh kế hoạch năm năm tới, câu trả lời thường hiện ra khá rõ.
Anh chị muốn xem thử 3 tỷ mua được căn nào ở Hải Phòng?
Em có thể gửi anh chị vài phương án trong tầm ngân sách, kèm mức giá và tình trạng bàn giao của từng căn để anh chị đối chiếu với khoản lãi tiết kiệm hiện tại.
Câu hỏi thường gặp
Có 3 tỷ nên mua nhà hay gửi ngân hàng?
Tùy hoàn cảnh. Nếu công việc còn nhiều thay đổi hoặc có thể chuyển nơi sống, gửi ngân hàng giữ được sự chủ động. Nếu gia đình đã ổn định, đang thuê nhà và có con đi học, mua nhà để ở giải quyết được nhu cầu mà lãi tiết kiệm không thay thế được.
Gửi 3 tỷ đồng một năm được bao nhiêu tiền lãi?
Với lãi suất 6,8% một năm của nhóm bốn ngân hàng thương mại nhà nước, kỳ hạn 12 tháng gửi trực tuyến, khoản lãi khoảng 204 triệu đồng, tức khoảng 17 triệu mỗi tháng. Toàn thị trường ngày 11/9/2026 trải từ 3,7% đến 7,8% một năm.
Lãi tiết kiệm có bù được trượt giá không?
Chỉ số giá tiêu dùng bình quân tám tháng đầu năm 2026 tăng 4,45%. So với lãi suất 6,8%, phần lãi thực còn khoảng 2,3 điểm phần trăm mỗi năm, tương đương gần 70 triệu đồng cho khoản 3 tỷ.
Ba tỷ đồng mua được căn hộ bao nhiêu mét vuông ở Hải Phòng?
Cuối năm 2025, căn hộ tại Hải Phòng ở mức 35 đến 85 triệu đồng mỗi mét vuông, phân khúc trung cấp phổ biến 35 đến 45 triệu. Ở khoảng giá đó, 3 tỷ tương ứng một căn chừng 65 đến 85 mét vuông, tùy dự án và vị trí.
Bài viết liên quan
- Thu nhập 30 triệu có mua được nhà không
- Top 5 khu vực phát triển nhanh nhất Hải Phòng năm 2026
- Tổng quan dự án Hoàng Huy Green River ở Thủy Nguyên Hải Phòng
- Vì sao người Hà Nội chọn Hải Phòng để sinh sống và đầu tư
- Chi phí hoàn thiện nhà xây thô ở Thuỷ Nguyên hết bao nhiêu
- Dự án AnZen Residences Hải Phòng có những gì
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn tài chính. Lãi suất và mặt bằng giá cập nhật đến tháng 9/2026 theo các nguồn dẫn trong bài.